SoFi dévoile SOFIE, un dépôt tokenisé rémunéré à 4,40 % et bénéficiant de la protection de la FDIC
SoFi a lancé le 22 octobre 2026 SOFIE, un dépôt tokenisé rémunéré à 4,40 % par an et assorti d’une protection FDIC, sous réserve des plafonds applicables. Présenté comme le premier jeton de dépôt bancaire grand public émis par une banque nationale américaine, le produit relie les dépôts bancaires à la blockchain, mais sa couverture dépend d’un point essentiel : les fonds doivent rester détenus sous forme de SOFIE.
Ce qu’il faut retenir
- Chaque SOFIE représente un dollar déposé auprès de SoFi Bank.
- Le taux annoncé atteint 4,40 % par an ; les conditions détaillées ne sont pas précisées.
- La protection FDIC ne s’applique pas de la même façon après conversion en SoFiUSD.
- Le produit cible notamment les stablecoins inactifs, estimés à 64 milliards de dollars par SoFi.
SOFIE : un dépôt tokenisé rémunéré à 4,40 %
Chaque jeton SOFIE correspond à un dollar placé auprès de SoFi Bank. Selon l’annonce de SoFi, les détenteurs peuvent percevoir un rendement de 4,40 % et bénéficier de la protection des dépôts de la FDIC, dans les limites réglementaires habituelles.
La nuance compte : la couverture concerne le dépôt bancaire représenté par SOFIE, pas automatiquement le stablecoin obtenu après conversion. Les conditions précises liées au taux, signalées par un astérisque dans l’annonce, restent à vérifier. Des comptes rendus du lancement sont disponibles chez Tangem et Bourseur.
De SOFIE à SoFiUSD : un passage entre banque et blockchain
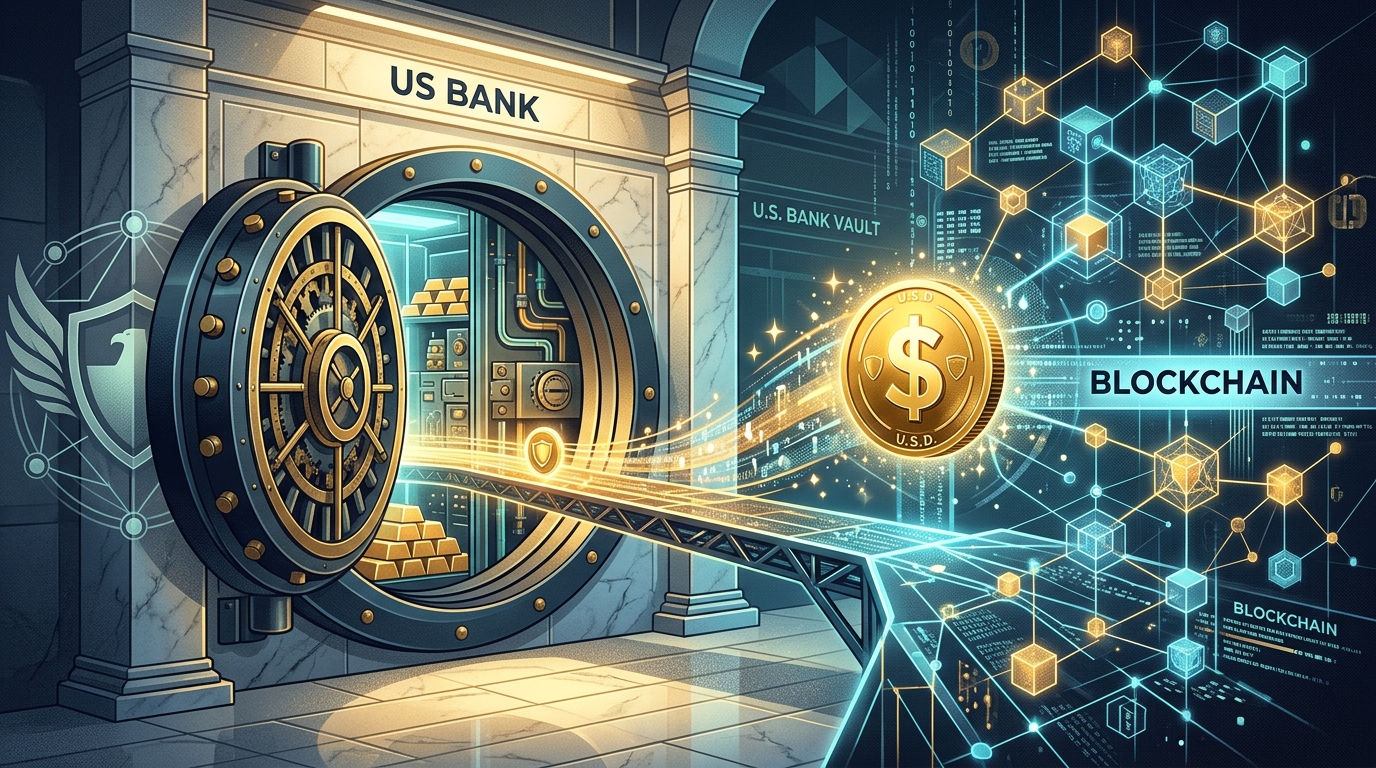
Lorsque les fonds doivent circuler sur les réseaux crypto, les membres peuvent convertir leurs SOFIE en SoFiUSD au taux de un pour un, selon la société. Ce stablecoin, lancé plus tôt en 2026 sur Ethereum et Solana, constitue le relais on-chain ; la protection FDIC attachée au dépôt ne doit toutefois pas être confondue avec une garantie sur le stablecoin.
Cette distinction sépare deux usages : SOFIE vise la rémunération de dollars déposés, tandis que SoFiUSD sert aux transferts et règlements numériques. Le modèle illustre une évolution de la fintech, où la blockchain devient une interface avec les services bancaires plutôt qu’un substitut direct aux dépôts.
Les stablecoins inactifs, cible économique de SoFi
SoFi cite des recherches de la Réserve fédérale selon lesquelles environ 64 milliards de dollars de stablecoins, soit 21 % du marché, seraient immobilisés dans des portefeuilles oubliés ou inactifs. SOFIE cherche à attirer une partie de ces liquidités en proposant un rendement bancaire, puis une conversion vers SoFiUSD pour les remettre en circulation.
Pour un détenteur qui conserve des dollars numériques sans les utiliser, le choix ne se limite donc pas au rendement affiché : il faut aussi comparer l’accès aux fonds, le statut juridique et la nature de la protection. Les réflexes de conformité restent pertinents dans cet univers, comme le rappelle ce point sur les règles anti-blanchiment applicables aux cryptoactifs.
Une offre américaine qui ne se transpose pas telle quelle en Europe
La protection FDIC relève du cadre bancaire américain ; elle ne s’étend pas aux stablecoins détenus sous MiCA dans l’Union européenne. Le modèle SOFIE est donc, à ce stade, lié aux règles et aux infrastructures des États-Unis, tandis que la réglementation européenne distingue les jetons de monnaie électronique et les dépôts bancaires.
La prochaine étape réglementaire américaine est également à surveiller : la règle finale de l’OCC liée au GENIUS Act doit entrer en vigueur en janvier 2027. Pour l’instant, le lancement de SOFIE confirme surtout que la finance numérique peut rapprocher rendement bancaire et circulation on-chain, sans effacer les différences de protection entre les deux.