Compte commun : comment choisir le bon compte bancaire pour son couple ?
Loyer, courses, électricité, vacances, abonnements… dès que deux personnes vivent ensemble, les dépenses communes commencent à s’accumuler. Garder uniquement deux comptes personnels fonctionne un temps, mais les fameux « je te dois 37 € » et « c’était à qui de payer Internet ? » peuvent vite devenir pénibles.
Ouvrir un compte commun permet de regrouper une partie des dépenses du couple sans forcément mélanger tout son argent. L’idée est assez simple : chacun conserve son autonomie et alimente un compte destiné au foyer. Reste à choisir le bon établissement, les bonnes cartes et surtout les règles de fonctionnement.
Compte commun ou compte joint : quelle différence ?
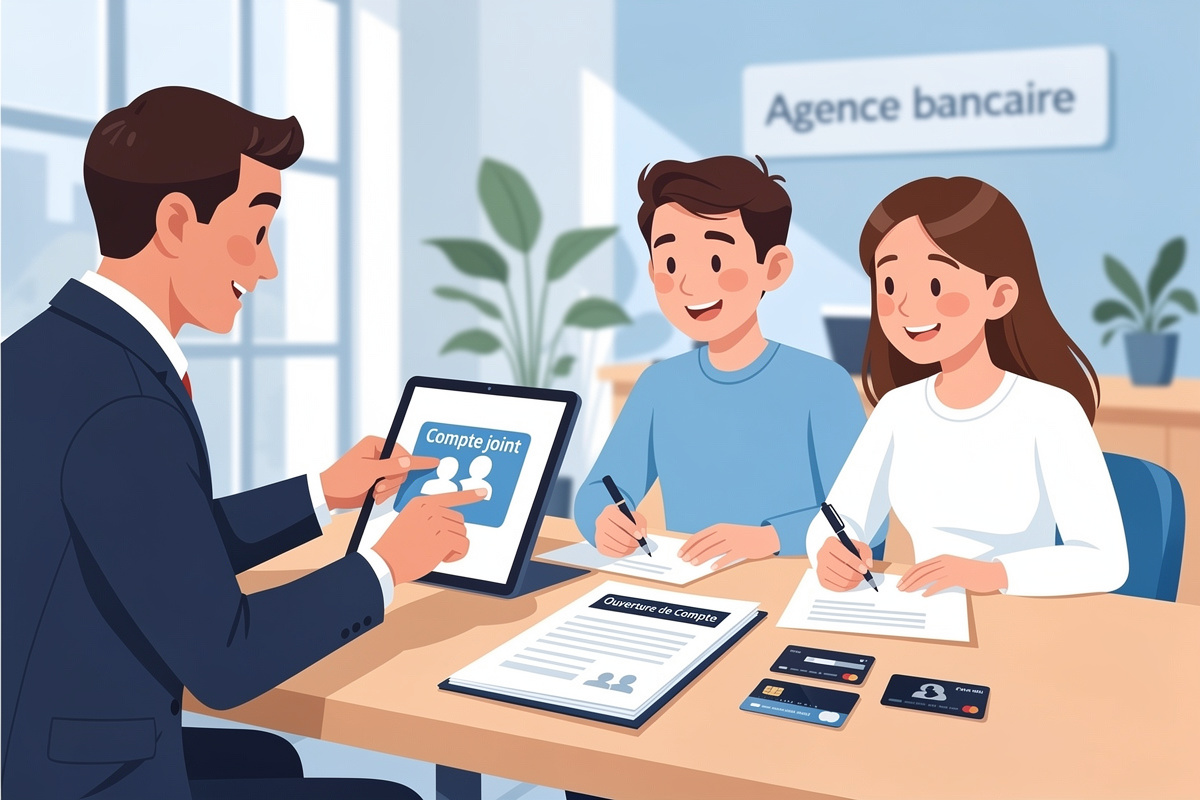
Dans le langage courant, on parle souvent de compte commun. Dans les documents bancaires, vous rencontrerez plutôt le terme compte joint. Ce compte appartient à au moins deux cotitulaires, qu’ils soient mariés, pacsés, en concubinage ou même sans lien familial.
Son fonctionnement est plutôt souple. Chaque cotitulaire peut généralement effectuer seul des virements, retraits ou paiements. Les cartes restent, elles, personnelles : si les deux membres du couple souhaitent disposer d’une carte bancaire, chacun doit demander la sienne.
Le compte indivis fonctionne différemment. Les opérations nécessitent en principe l’accord de tous les titulaires, sauf mandat prévu entre eux. Pour payer les factures courantes d’un couple, le compte joint reste donc généralement plus pratique.
Pourquoi ouvrir un compte commun quand on vit à deux ?
Le principal avantage tient à la lisibilité. Au lieu de chercher chaque mois qui a payé quoi, le couple verse une somme sur le même compte et règle depuis celui-ci les charges définies ensemble.
Prenons un foyer avec 1 600 € de dépenses communes mensuelles. Les deux partenaires peuvent verser 800 € chacun. Si leurs revenus sont très différents, ils peuvent aussi choisir une participation proportionnelle : par exemple 640 € pour l’un et 960 € pour l’autre.
Le compte commun ne vous oblige pas à verser tous vos salaires dessus. Une organisation assez simple consiste à conserver deux comptes personnels et à ajouter un troisième compte pour le couple. Chacun garde ainsi son argent personnel pour ses vêtements, loisirs ou projets, tandis que le loyer, les courses et les factures passent par le compte partagé.
C’est souvent plus facile à vivre au quotidien. Et surtout, chacun sait immédiatement combien le foyer dépense.
Comment choisir la banque pour ouvrir votre compte commun ?
Commencez par les usages les plus basiques. Le compte doit-il fournir deux cartes ? Allez-vous retirer régulièrement des espèces ? Utiliserez-vous la carte à l’étranger ? Souhaitez-vous pouvoir modifier vos plafonds depuis une application ?
Regardez ensuite le coût annuel réel du compte. Une banque peut proposer un compte sans frais de tenue mais facturer une deuxième carte. Une autre peut inclure les deux cartes avec certaines conditions d’utilisation. La Banque de France rappelle que les tarifs doivent apparaître dans la documentation tarifaire de l’établissement et que seuls les frais prévus peuvent être débités.
Les banques en ligne peuvent également entrer dans la comparaison. Pour un couple autonome avec son smartphone, l’ouverture et la gestion à distance peuvent être pratiques. Si vous envisagez une banque en ligne pour l’ouverture d’un compte courant, prenez aussi le temps de regarder comment le compte commun sera utilisé ensuite : répartition des dépenses, cartes disponibles, alimentation mensuelle et suivi du budget.
Ne choisissez donc pas seulement selon une prime de bienvenue. Un compte de couple doit rester simple à utiliser tous les mois, pas uniquement intéressant le jour de l’ouverture.
50/50 ou répartition selon les revenus ?
Voilà souvent le sujet qui provoque le plus de discussions.
Le partage à 50/50 fonctionne bien lorsque les revenus sont proches. Si chacun gagne environ 2 500 €, verser la même somme sur le compte commun paraît assez naturel.
Avec un revenu de 1 500 € d’un côté et 3 500 € de l’autre, la situation change. Verser 1 000 € chacun signifie que la première personne consacre deux tiers de son revenu aux dépenses communes, contre moins d’un tiers pour la seconde.
Le couple peut alors choisir une participation proportionnelle aux ressources. Cette méthode permet généralement à chacun de conserver une partie de ses revenus personnels après les charges du foyer.
Il n’existe pas de règle universelle pour les couples non mariés. Pour les époux, le ministère de l’Économie rappelle que les charges du mariage doivent être supportées selon les facultés respectives de chacun, sauf dispositions particulières.
Le plus important reste donc de décider de la règle avant que les dépenses arrivent.
Attention à la responsabilité sur un compte joint
La simplicité du compte joint possède une contrepartie qu’il faut connaître : chaque cotitulaire peut engager le compte.
Si l’un des deux crée un découvert, la banque peut demander à l’autre de rembourser l’intégralité de la somme due, même s’il n’est pas à l’origine des dépenses. Cette solidarité existe aussi lorsque les cotitulaires ne sont pas mariés ou sont mariés sous un régime de séparation des biens.
Cela donne une règle assez évidente : ne transformez pas le compte commun en compte personnel bis.
Déterminez à l’avance les dépenses autorisées. Loyer, courses, énergie, abonnements du foyer, vacances communes : oui. Une paire de chaussures personnelle à 250 € ? Probablement pas, sauf accord entre vous.
En cas de séparation, le compte joint ne se ferme d’ailleurs pas automatiquement. La Banque de France conseille d’engager rapidement une démarche de désolidarisation ou de clôture lorsque la situation l’exige.
Les avantages et les limites du compte commun
Le compte commun rend les dépenses du foyer beaucoup plus lisibles. Il facilite aussi l’épargne pour un projet partagé : voyage, travaux, mobilier ou futur achat immobilier.
Il peut malgré tout devenir source de tensions si les règles restent floues. Qui verse combien ? Quelles dépenses passent sur le compte ? Combien doit-il rester en fin de mois ? Quelques règles simples évitent beaucoup de discussions inutiles.
Je recommande de conserver une petite réserve pour absorber une facture supérieure aux prévisions et de faire un point rapide une fois par mois. Pas besoin d’un conseil d’administration dans la cuisine. Dix minutes suffisent souvent.
À qui s’adresse le compte commun ?
Le compte commun convient aux couples qui commencent à partager régulièrement des dépenses, mais aussi aux foyers installés depuis longtemps qui souhaitent simplifier leur organisation.
Avant d’ouvrir le vôtre, faites deux choses concrètes. Calculez vos dépenses communes sur les trois derniers mois, puis décidez du montant que chacun versera chaque mois.
Ensuite seulement, comparez les banques sur le prix du compte, les deux cartes, les conditions d’utilisation et la simplicité de gestion. Vous choisirez alors un compte adapté à votre couple, plutôt qu’une offre choisie uniquement parce qu’elle était gratuite le jour de la souscription.